3 Parte: todo lo que debes saber sobre tu nómina.
En los anteriores artículos de todo lo que debes saber sobre tu nómina os hablé de las percepciones salariales, ahora toca hablar del último apartado de los devengos que está dedicado a las percepciones no salariales.
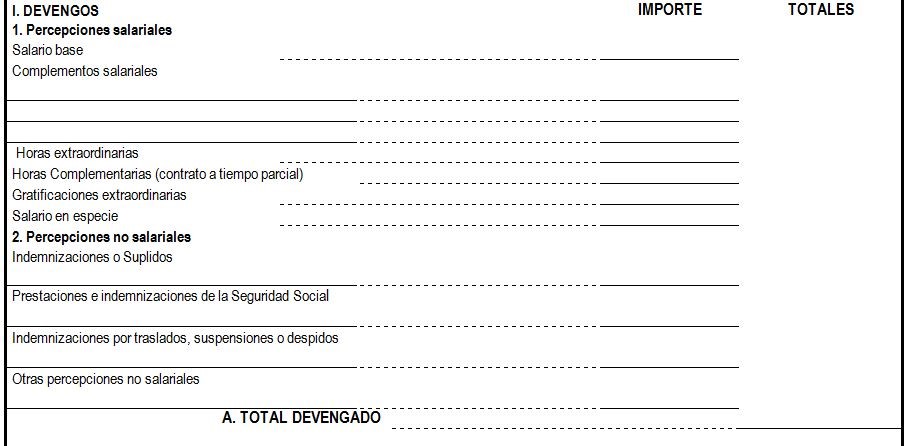
La diferencia entre las percepciones salariales y no salariales es que las primeras derivan del trabajo realizado, mientras las no salariales no retribuyen directamente el trabajo efectivo si no que dependen de otras circunstancias como la compensación de gastos como es en el caso de las dietas o plus transporte. Además como regla general las percepciones salariales siempre cotizan a la Seguridad Social mientras que las no salariales en muchos casos no cotizan, como veremos a continuación.
Las cantidades percibidas por el trabajador que no tienen la consideración de salario son:
- Indemnizaciones o suplidos por los gastos realizados como consecuencia de su actividad laboral.
- Prestaciones e indemnizaciones de la Seguridad Social.
- Indemnizaciones correspondientes a traslados.
- Indemnizaciones correspondientes a suspensiones o despidos.
Indemnizaciones o suplidos:
Son cantidades que se abonan al trabajador por los gastos que realizan como consecuencia de la actividad laboral, normalmente vienen regulados en los convenios colectivos de aplicación.
Los más usuales son el plus de transporte (con el que se compensa el gasto que tiene el trabajador en sus desplazamientos de casa al trabajo y viceversa), Plus distancia (parecido al plus transporte pero es en el caso de centros de trabajo fuera del casco urbano, por ejemplo gasolineras) y los gastos derivados de la compra de utillaje, herramientas y ropa de trabajo por parte del empleado. En este apartado también estaría incluido el concepto de quebranto de moneda, complemento que se asigna a las personas que ocupan el puesto de como compensación con la que cubrir los posibles saldos negativos en los arqueos o comprobaciones de caja. Todos estos conceptos mencionados actualmente cotizan y tributan en su totalidad.
Dentro de este apartado requiere mención especial, las dietas y gastos de locomoción:
Dietas de viaje: Gastos para manutención y estancia en hoteles, cuando el trabajador necesita desplazarse fuera de su centro de trabajo, en un municipio distinto. Los importes recibidos por el trabajador en este concepto están exentos de cotizar y tributar de acuerdo con lo establecido según tablas de la Agencia Tributaria.
Gastos de locomoción: Son gastos cuando el trabajador se desplace fuera del centro de trabajo para trabajar en otro centro distinto, del mismo o diferente municipio. El importe exento de cotizar y tributar es el gasto justificado o 0,19 €/km., por lo tanto, cotizará y tributará las cuantía en exceso de 0,19 €/km.
Prestaciones o indemnizaciones de la Seguridad Social:
Son las cantidades que recibe el trabajador cuando se encuentra en situación de Incapacidad Temporal o desempleo parcial, se incluirán:
- El pago delegado de las prestaciones económicas por incapacidad temporal y desempleo parcial
- Las mejoras voluntarias, por el empresario o por convenio colectivo de aplicación, de la acción protectora de la Seguridad Social, como por ejemplo, complementos de las prestaciones por incapacidad temporal o desempleo parcial hasta el importe del salario efectivo que el trabajador tendría derecho a percibir en una situación de normalidad laboral.
Estas cuantías no cotizan ni tributan, sin perjuicio, que durante la situación de Incapacidad Temporal el trabajador y el empresario siguen cotizando de acuerdo con la base de cotización del mes anterior.
Indemnizaciones correspondientes a traslados:
Cuando el empresario ordena a un trabajador se desplace a una población distinta de la de su residencia habitual, éste puede optar entre realizar el traslado o solicitar la rescisión del contrato de trabajo. Si opta por el traslado, la empresa tendrá que pagar los gastos del desplazamiento del trabajador y de su familia; si el trabajador no quiere trasladarse y opta por la extinción del contrato de trabajo, le corresponderá una indemnización de 20 días de salario por año de servicio, con el tope de doce mensualidades. Estas cuantías no cotizan ni se le retiene para IRPF.
Indemnizaciones por suspensión:
No son habituales, puesto que hay un cese de la prestación laboral, pero en algún convenio vienen recogidas cuantías indemnizatorias en casos de suspensión del contrato por fuerza mayor. En todo caso, estarían exentas de cotización a la Seguridad Social y de retención de IRPF.
Indemnizaciones por despido:
Es la cantidad entregada al trabajador por la extinción del contrato. Esta extinción del contrato y consecuentemente la indemnización aportada puede venir por diferentes motivos: Despido colectivo, por causas objetivas, por finalización del contrato… Estas indemnizaciones están exentas de cotizar a la seguridad social y de retenciones para el IRPF.
De estas indemnizaciones ya os hable en otro post de este blog que os recomiendo: ¿Qué indemnización me corresponde?
Con este artículo, hemos acabado de ver los devengos de la nómina, que es lo mismo que las cantidades que percibe el trabajador por diferentes conceptos. La próxima semana veremos cuáles son las deducciones y lo que descuentan.
En nuestro Máster en Dirección de Recursos Humanos, podrás aprender todo lo referente a la normativa laboral en las organizaciones y a conocer todos los conceptos de un recibo de salario.
Otras partes de esta secuencia de artículos:
- 1ª Parte: Todo lo que debes saber sobre tu nómina
- 2ª Parte: El salario en especie; retribución flexible
- 4ª Parte: ¿Qué nos deducen en la nómina?